
Automatisch von KI übersetzt, Original lesen
Fragen und Antworten mit Martin Seban von KPMG zum neuesten ERA-Marktbericht
14 Oktober 2026
Der Europäische Verband der Vermieter (ERA) veröffentlicht am 15. Oktober seinen neuesten jährlichen Marktbericht. Wir sprachen mit dem Hauptautor Martin Seban, Direktor bei KPMG Strategy in Frankreich, über die wichtigsten Ergebnisse.
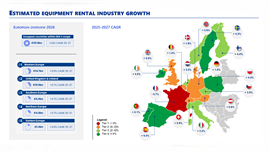
Wenn man das Gesamtbild für Europa betrachtet, ist die durchschnittliche jährliche Wachstumsrate von 1,8 % zwischen 2025 und 2027 doch recht bescheiden, nicht wahr?
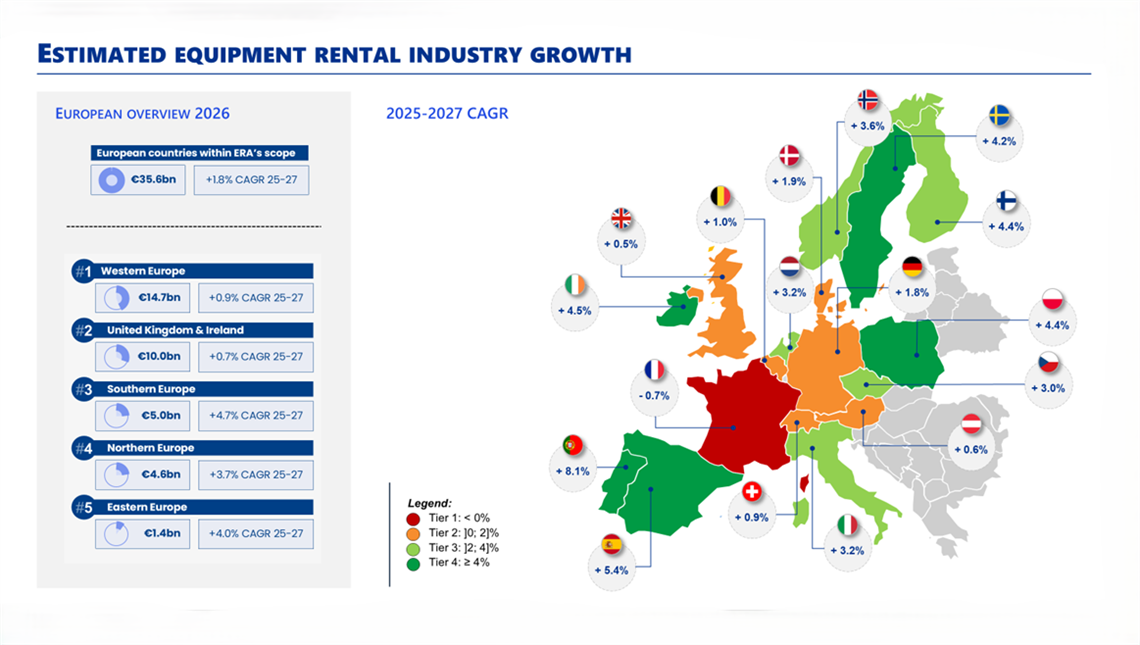
Martin Seban: Richtig. Betrachtet man Europa als Ganzes, so gibt es viele Märkte, die stark zu kämpfen haben – Frankreich ist da ganz vorn mit dabei –, aber auch einige Märkte, die stagnieren, und das sind große Märkte. Frankreich, aber auch Großbritannien und Deutschland leiden stark oder verzeichnen zumindest keinen positiven Trend.
Die Situation in Deutschland könnte etwas anders aussehen, da dort viel Geld in den Markt investiert wird und Projekte Gestalt annehmen. Daher sollten wir Deutschland positiv bewerten. Insgesamt betrachtet ist Europa jedoch nach wie vor fragil. Die positiven Nachrichten aus den nordischen Ländern sind in der Grafik ersichtlich, und die entscheidende Frage ist, ob es sich um eine rein technische Erholung oder um echtes, nachhaltiges Wachstum handelt.
 Quelle: ERA-Marktbericht, 2026.
Dänemark einmal ausgenommen, haben die nordischen Länder den Abwärtstrend der letzten drei Jahre hinter sich gelassen. Das ist positiv, aber man muss das Gesamtbild betrachten: Langfristig gesehen liegen sie immer noch hinter dem Aktivitätsniveau von vor drei Jahren zurück. Es handelt sich eher um eine kurzfristige Erholung.
Frankreich bleibt als leistungsschwächster Markt eine Ausnahme mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate von -0,7 % von 2025 bis 2027. Wie würden Sie die Probleme beschreiben, mit denen der Mietsektor in Frankreich konfrontiert ist?
Es gibt viele Probleme. Der Wohnungsbau hinkt weiterhin hinterher. Die Mietnachfrage in diesem Segment ist nicht besonders hoch, sodass viele Menschen auch ohne Wohneigentum auskommen können. Doch letztendlich sieht es in Frankreich bei nicht-wohnwirtschaftlichen Investitionen, beispielsweise öffentlichen Investitionen, nicht gut aus. Sowohl ausländische als auch lokale Investitionen sind nicht sehr hoch.
Der einzige Motor, der einigermaßen gut funktioniert, sind Projekte im Bereich Energie, Netze und erneuerbare Energien, aber das kann nicht den gesamten Markt antreiben.
Und insgesamt führt die Situation in Bezug auf die Staatsverschuldung, die politische Führung – angesichts der bevorstehenden Wahlen in den nächsten Monaten – zu einem Mangel an Vertrauen, was sich wiederum auf die Anzahl und den Umfang der durchgeführten Projekte auswirkt.
Und welche Gründe gibt es für die Annahme, dass es 2027 besser sein wird? Der Markt leidet – er litt vor einem Jahr, er leidet in diesem Jahr und wird voraussichtlich auch im nächsten Jahr leiden.
Sie und ERA haben Anfang Juni auf dem Kongress einen Zwischenbericht vorgelegt. Was hat sich seither geändert?
Insgesamt bleibt das europäische Bild weitgehend unverändert bei einem jährlichen Wachstum von rund 1,8 %. Doch im Verborgenen haben sich deutliche Veränderungen ergeben. Die bedeutendste ist Polen: EU-finanzierte Infrastrukturprojekte werden nun endlich realisiert, und wir erwarten für 2026 ein Wachstum von rund 4,5 % gegenüber 2 % im Juni.
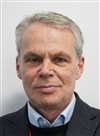
 Martin Seban, Direktor, KPMG Strategy. (Bild: Foto: Maurice Vinken/kleurstof.eu)
Auch Osteuropa, die Region mit dem zweitschnellsten Wachstum (+4,0 % jährliche Wachstumsrate), wird mit 137 Milliarden Euro an EU-Fördergeldern unterstützt.
Die nordischen Länder, insbesondere Schweden und Finnland, haben sich laut hochfrequenten Bau- und Unternehmensdaten beschleunigt. In Deutschland haben wir das Jahr 2026 leicht nach unten korrigiert, da die Umwandlung des 500-Milliarden-Euro-Fonds in Projekte länger dauert. Wir erwarten jedoch ab 2027 eine stärkere Dynamik.
Gibt es im europaweiten Mietmarkt irgendwelche allgemeinen Trends?
Der Wohnimmobilienmarkt ist insgesamt weiterhin schwach, zeigt aber erste Anzeichen einer Erholung. Nur wenige Länder, wie beispielsweise die Republik Irland, verzeichnen eine recht positive Marktentwicklung. Im Wohnimmobilienbereich ist jedoch spürbar, dass wir in einigen anderen Ländern das Ende des Zyklus erreichen und zu einem späteren Zeitpunkt mit einer Erholung rechnen können. Diese Einschätzung vertreten wir bereits seit mindestens zwei oder drei Jahren.
Der Nichtwohnungsbau entwickelt sich aus den in Europa üblichen Gründen – Vertrauen, Zinssätze, geopolitische Einflüsse – nicht besonders gut. Der Tiefbau ist der einzige Bereich im Baugewerbe, der sich relativ gut entwickelt und ein starkes Wachstum antreibt. Hierbei hat das EU-Investitionsprogramm NRRP für Europa in vielen Ländern, wie beispielsweise Italien, Portugal und Polen, eine enorme Wirkung.
Der Renovierungsmarkt ist aufgrund der schwachen Konsumausgaben nicht besonders stark. Daher herrscht im Baugewerbe eine uneinheitliche Dynamik.
Außerhalb des Baugewerbes ist die Lage noch uneinheitlicher. Die Fertigungsindustrie leidet aus denselben Gründen wie der Nichtwohnungsbau, ebenso die Logistikbranche, aber es gibt einige Segmente, wie beispielsweise die Veranstaltungsbranche, die sich besser entwickeln.
In Europa insgesamt werden 65 % der Mieten durch baubezogene Projekte und 35 % durch nicht baubezogene Projekte bestimmt.
Beginnen Rechenzentren in Europa an Bedeutung zu gewinnen?
Es ist zweifellos ein riesiges Thema, und alle reden darüber. Die Frage ist, ob darüber gesprochen wird, weil es ein neues Segment darstellt und somit eine zuvor nicht existierende Chance eröffnet, oder weil es mittlerweile einen großen Teil des Geschäfts ausmacht. Ich neige zu der Annahme, dass Ersteres zutrifft.
In einigen Märkten generiert das ein hohes Geschäftsvolumen, und manche Unternehmen erzielen mit diesen Projekten hervorragende Ergebnisse. Darüber hinaus ist es in der Regel profitabler als herkömmliche Bauprojekte.
Betrachtet man einige einzelne Märkte, so scheinen die Niederlande besser abzuschneiden als ihre Nachbarn.
Der Markt entwickelt sich im Grunde genommen relativ gut. Der Wohnimmobilienmarkt ist zwar nicht überragend, aber die übrigen Einflussfaktoren sind relativ positiv. Der Gewerbeimmobilienmarkt beispielsweise läuft, im Gegensatz zu Frankreich, recht gut. Es gibt nach wie vor private Investitionen.
Darüber hinaus sehen wir einige Hebel, die auf das Geschäft wirken, im Hinblick auf die Fähigkeit, die Inflation bei der Preisgestaltung weiterzugeben, und Dienstleistungen, für die Sie jetzt vom Kunden bezahlt werden, wie z. B. Versicherungen oder Transport.
Spanien, Portugal und Italien schneiden in Europa am besten ab.
Ich würde sagen, dass Spanien und Italien seit dem Aufschwung nach der Covid-Pandemie in vollem Umfang von der Freizeit-, Digital- und Tourismuswirtschaft profitieren. Sie profitieren außerdem stark vom europäischen Infrastrukturplan.
Darüber hinaus gewinnen sie neue Kundengruppen. In Spanien beispielsweise den Fernseh- und Filmsektor, die Logistikbranche und Rechenzentren. Sie rücken also immer stärker in den Fokus.
Die eigentliche Frage ist, dass der spanische Mietmarkt mittlerweile ein Volumen von über 2 Milliarden Euro aufweist und somit enorm wächst. Ein Wachstum von 5 % bei dieser Größe verändert das Marktprofil erheblich.
Zusammenfassend lässt sich sagen, dass die Aktivität [in Spanien, Portugal und Italien] auf einem sehr guten Niveau ist. Wir gehen nicht von einer Unterbrechung dieser Entwicklung aus. Zwar wird sich das Wachstum irgendwann verlangsamen müssen, aber davon ist derzeit nichts zu sehen.
Wie schätzen Sie die Marktdurchdringung des Mietwohnungsmarktes in Europa ein?
Wir messen dies anhand von drei Kennzahlen. Eine ist das BIP, eine andere die Bauleistung und die letzte – die meiner Meinung nach wichtiger oder interessanter ist – die Mietaktivität pro Kopf.
Je stärker wir unser Geschäft diversifizieren und über das Baugewerbe hinausgehen, desto weniger können wir den Erfolg allein an den Bauleistungen messen. Daher ist die Pro-Kopf-Rechnung wirklich aufschlussreich.
Diejenigen Länder, die sich in ihrer Entwicklung und ihrem Maßstab verändern, sind eindeutig die südlichen Länder. Spanien und Italien rücken auf und erreichen das Niveau von Ländern wie Frankreich, Deutschland oder den Niederlanden. Und dann gibt es noch die nordischen Länder, die sich Großbritannien annähern.
Ist Ihnen bei der Erstellung des diesjährigen Berichts noch etwas anderes aufgefallen?
Ich denke, wir haben in den letzten Jahren eine Regionalisierung der Wachstumsdynamik beobachtet. Es gibt Gruppen von Ländern, die sich in eine ähnliche Richtung entwickeln. So weisen die nordischen Länder tendenziell diese Dynamik auf, während es nun eine Gruppe mitteleuropäischer Länder sowie Großbritannien gibt, deren Wachstum stagniert – Deutschland, Frankreich, Österreich und die Schweiz.
Und dann gibt es da noch so eine Art Bananenform von Irland bis Südeuropa, wo es den Ländern sehr gut geht. Und dann die nordischen Länder, die versuchen, aus dem Tief herauszukommen, in dem sie steckten.
Ich würde sagen, dass beispielsweise in Westeuropa und Großbritannien die großen, etablierten Vermieter in recht gesättigten Märkten etwas stagnieren und es ihnen an neuen Wachstumsimpulsen mangelt. Das ist ein weit verbreiteter Trend.
In Südeuropa und Irland kommt es zu einem doppelten Effekt: einer erhöhten Marktdurchdringung und gleichzeitig zu zugrunde liegenden, durchaus positiven Faktoren.
In den nordischen Ländern lässt sich ein gemeinsames Thema beobachten: Der Wohnungsmarkt leidet weiterhin, verzeichnet aber positive Entwicklungen im privaten Sektor durch neue Investitionen, Rechenzentren und die Energiewende. Gleichzeitig besteht in diesen Ländern der Wille, in die öffentliche Infrastruktur zu investieren. Dazu gehören auch Verteidigungsausgaben für Straßeninfrastruktur und Ähnliches.
Ich denke, diese Regionalisierung, die Tatsache, dass sich Gruppen von Ländern gemeinsam bewegen und eine klare Karte mit nicht so vielen Veränderungen in ihrer Dynamik existiert, das ist irgendwie neu und interessant, würde ich sagen.
Danke, Martin.
Wie Sie den Bericht erhalten Der Bericht ist für ERA-Mitglieder und für Unternehmen, die Mitglieder von ERA-Verbänden sind, kostenlos (siehe https://erarental.org/members/ ). Für Nichtmitglieder beträgt der Preis 1.500 €. Um ein Exemplar zu bestellen, besuchen Sie www.erarental.org oder senden Sie eine E-Mail an: [email protected] |
BLEIBEN SIE IN VERBINDUNG
Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzzusammenfassungen.
KONTAKTIEREN SIE DAS TEAM