
Traducido automáticamente por IA, leer el original
Jeff Eisenberg habla sobre las adquisiciones de United y Aggreko.
17 enero 2023
En noviembre de 2022, United Rentals anunció la adquisición de Ahern Rentals por 2.000 millones de dólares. Aggreko siguió con dos operaciones propias: la compra de Crestchic, con sede en el Reino Unido, por 122 millones de libras esterlinas, y la de Resolute Industrial, en Estados Unidos, por 440 millones de dólares. ¿Cuáles fueron los múltiplos de EBITDA de estas operaciones?, pregunta el consultor de alquileres Jeff Eisenberg, ¿y qué implicaciones tiene esto para las fusiones y adquisiciones de empresas de alquiler en la actualidad?
El año pasado se registró un alto nivel de fusiones y adquisiciones (M&A) en los principales mercados de alquiler, especialmente en Estados Unidos. La mayoría de las operaciones de capital privado no divulgan la información detallada que United Rentals sí ofrece a sus accionistas. Por su parte, Aggreko es una empresa privada que fue excluida de la bolsa de Londres por TDR Capital e Isquared Capital en agosto de 2021.
Antes de analizar en detalle las operaciones de United y Aggreko, recordemos el uso de los múltiplos de EBITDA en fusiones y adquisiciones.
¿Cuál es el múltiplo correcto?
¿Por qué se utiliza el múltiplo EBITDA o el cálculo del valor empresarial para valorar las compañías? La razón principal es que ayuda a comparar empresas con diferentes niveles de rentabilidad, derivados de distintas políticas de depreciación y otros factores. Este cálculo toma como referencia los ingresos, menos los costos y los gastos generales, obteniendo así las ganancias antes de intereses, impuestos, depreciación y amortización (EBITDA). Posteriormente, considera la deuda y/o el equipo necesarios para generar dichas ganancias.
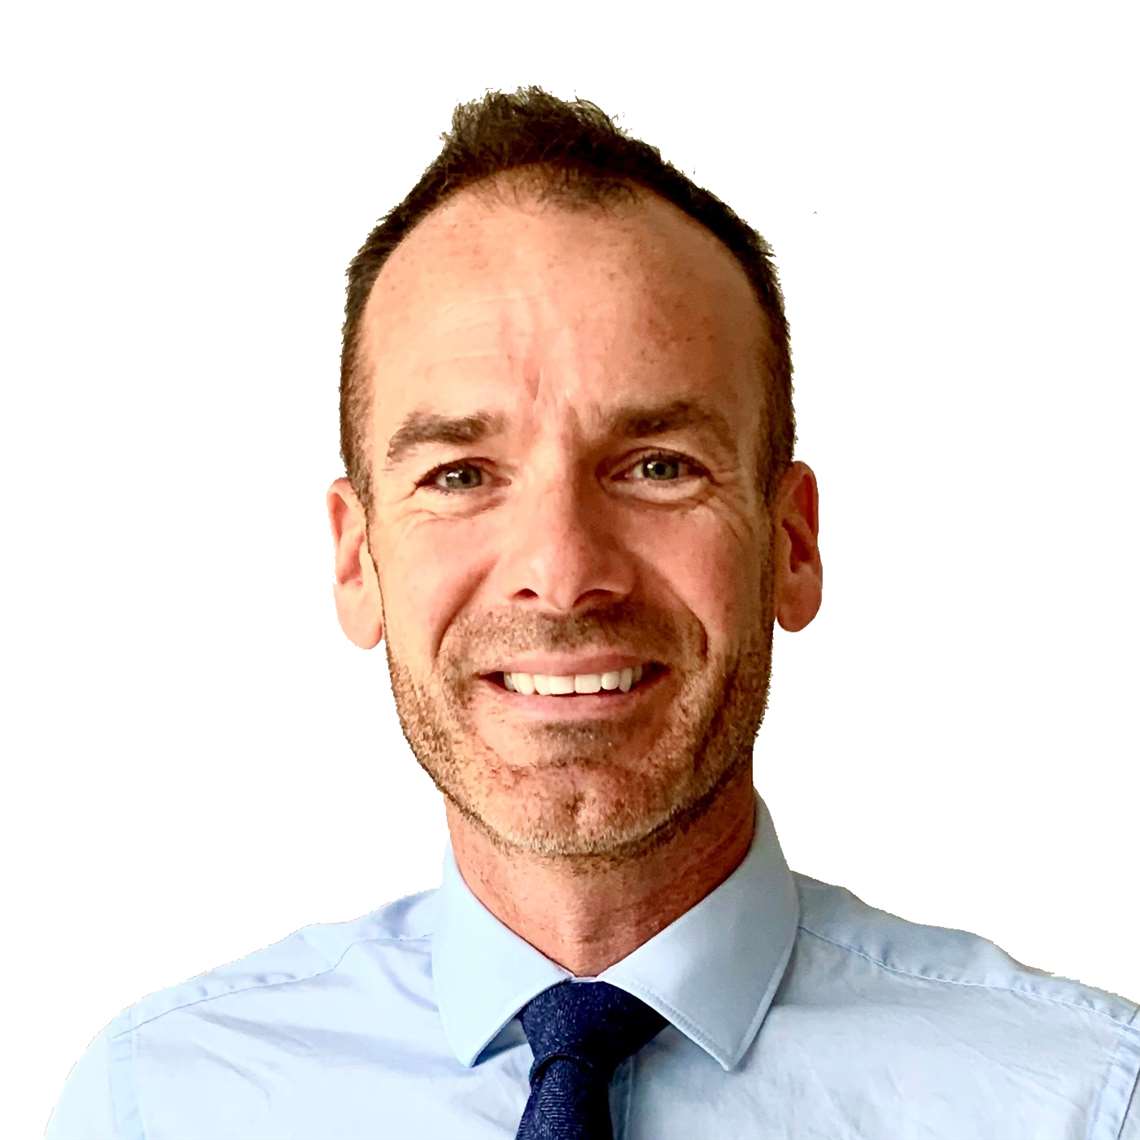
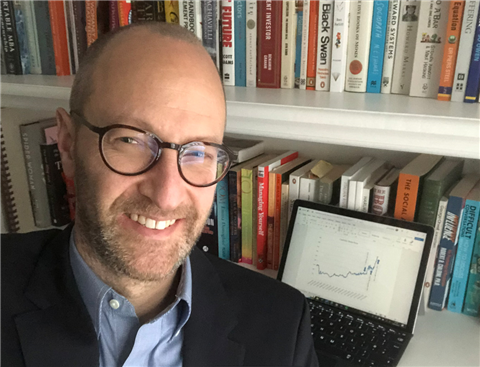 El autor, Jeff Eisenberg.
Tras cientos de adquisiciones, el mercado cuenta con reglas generales y experiencia que muestran múltiplos de EBITDA que suelen oscilar entre 5 y 7 veces el EBITDA para las adquisiciones de empresas de alquiler. Por lo general, esto se basa en los últimos doce meses de actividad comercial antes de acordar un precio, posiblemente con ajustes por imprevistos comerciales durante la debida diligencia y la negociación del contrato.
Sin embargo, estas negociaciones tienen mucho más de arte que de ciencia de lo que los expertos financieros quieren hacernos creer. La mayoría de las adquisiciones de propiedades de alquiler donde se aprecian los detalles se dan en EE. UU., Europa y el Reino Unido, donde los mercados bursátiles y otros factores impulsan los precios al alza (más adelante hablaremos de esto).
El EBITDA en sí mismo no es un término contable estrictamente definido y no tiene una definición en los Principios de Contabilidad Generalmente Aceptados (PCGA). En el sector del alquiler, algunas de las primeras preguntas sobre el EBITDA incluyen: "¿Las ganancias por la venta de la flota de alquiler usada forman parte del EBITDA?"; "¿Qué sucede si reacondiciono mi propio equipo?"; "¿Ajustamos los costos o beneficios relacionados con la COVID?"; o "¿Qué pasa con los gastos extraordinarios de la empresa, como el mantenimiento del Ferrari del propietario?".
Cuando comparamos empresas utilizando datos públicos, siempre advierto que es difícil tener una visión completa. Las empresas muestran lo que quieren mostrar, generalmente con cierto retraso, y a menudo ocultan información a la competencia o presentan una imagen positiva para complacer o atraer inversores.
Algunas empresas presentan cifras de forma conservadora por diversos motivos, como minimizar impuestos o mantener reservas ocultas para imprevistos. Otras, en cambio, presentan resultados de forma agresiva para facilitar la venta o las negociaciones para obtener financiación. Las bonificaciones de la dirección pueden depender de la rentabilidad anual, lo que puede fomentar una visión cortoplacista.
¿Qué motiva a un comprador a pagar un múltiplo más alto?
Un buen equipo de trabajo y un liderazgo sólido en la empresa son fundamentales para el éxito: la elección y salida de mercados, el equilibrio entre riesgo y recompensa, y el crecimiento rentable y sostenible. Cada mercado y categoría de equipo tiene sus propias particularidades, que pueden ser sumamente complejas. Esto incluye a las empresas que trasladan, o pueden trasladar, equipos por todo el mundo para adaptarse a los diferentes ciclos económicos.
Riesgo
¿Qué tan riesgosa es una adquisición? La respuesta incluye factores geográficos, como si la empresa objetivo comparte clientes con la adquirente. El conocimiento del equipo y los mercados por parte de la adquirente, e incluso si ya forman parte de su flota, también contribuyen a gestionar el riesgo. Otros factores importantes son la fiabilidad en la gestión de cobros en algunas regiones, un sistema legal sólido y una base de clientes financieramente estable. Las empresas de alquiler que atienden a múltiples sectores diversificados facilitan esta tarea.
Crecimiento o potencial de crecimiento
¿Está creciendo la empresa objetivo? ¿Seguirá creciendo? ¿Qué tan buenos y motivados son sus empleados y directivos? ¿Puede la empresa generar suficientes beneficios para reemplazar equipos nuevos y, al mismo tiempo, pagar a los accionistas la rentabilidad exigida, a pesar de la inflación o el riesgo de obsolescencia? ¿Es manejable la antigüedad de la flota, dentro de los promedios del sector? ¿Es la empresa lo suficientemente singular como para garantizar el crecimiento futuro? ¿Cuenta con una marca, tecnología y operaciones únicas?
Rentabilidad
¿La adquisición reportará una buena rentabilidad al comprador, incluso si el precio de compra es elevado? Las empresas que cotizan en bolsa suelen utilizar la expresión «contribuye al aumento de beneficios». En otras palabras, significa que la compra de la empresa incrementará la rentabilidad del comprador, incluso después de tener en cuenta los intereses de los préstamos adicionales para la adquisición y la amortización del fondo de comercio.
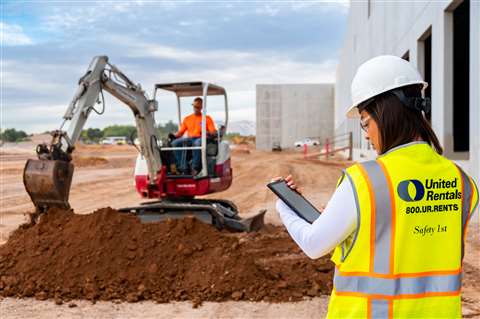 Como empresa que cotiza en bolsa, United Rentals proporciona mucha información financiera sobre sus adquisiciones. (Foto: United Rentals).
Si la empresa se adquiere pagando un precio superior al valor contable del equipo, el plusvalía se representa como un activo (normal en adquisiciones a 6 veces el EBITDA). Esta plusvalía suele amortizarse a lo largo de 10 años, con una prueba de deterioro anual. Parte del argumento a favor de la adquisición incluye las sinergias con la empresa adquirente (véase más información a continuación).
¿Está aumentando la rentabilidad? Las empresas con una rentabilidad en aumento suelen alcanzar los múltiplos más altos. La lógica es que incluso una empresa "cara" parecerá una buena inversión después de unos años de rentabilidad creciente.
Competencia por objetivos de adquisición
En los mercados con mayor actividad de fusiones y adquisiciones, los inversores de todo tipo disponen de una gran cantidad de capital disponible. En otras palabras, esto significa que hay mucho dinero de los inversores persiguiendo un número limitado de objetivos prometedores.
Los bancos que financian fácilmente el sector del alquiler son de gran ayuda. Las regiones que cuentan con esta facilidad, junto con buena información, tipos de interés bajos y sistemas jurídicos sólidos, permiten obtener múltiplos muy elevados mediante préstamos que garanticen la adquisición de la empresa objetivo, su equipamiento y su flujo de caja. Esto incentiva a las empresas cotizadas, a las firmas de capital riesgo y a las oficinas familiares a ofrecer precios más altos y competir por las empresas objetivo. La competencia de precios por una empresa objetivo, real o implícita, impulsará su valor al alza. Un buen asesor del vendedor utilizará la "tensión competitiva" para mantener la presión al alza sobre el precio y el plazo de la operación.
Empresas de alquiler que cotizan en bolsa
Un país con varias empresas de alquiler que cotizan en bolsa tendrá las mayores valoraciones potenciales. Los inversores pagan una prima por comprar acciones de empresas que cotizan en bolsa, ya que estas se venden fácil y rápidamente a otros inversores.
Sin embargo, la euforia que generan los inversores a corto plazo que intentan predecir o anticipar el próximo informe de ganancias (y, por lo tanto, el valor de mercado de las acciones) hace que las grandes fluctuaciones en el precio de las acciones sean comunes con el tiempo.
En 2009, United Rentals tenía una capitalización de mercado de 250 millones de dólares, con ingresos de 2400 millones de dólares y un EBITDA de 605 millones de dólares. El 11 de enero de este año, su valor ascendía a 26 720 millones de dólares, con ingresos superiores a los 11 000 millones de dólares (últimos doce meses hasta septiembre de 2022). Esto representa un valor más de 100 veces superior, con ingresos seis veces mayores. Hoy, United tiene un valor bursátil superior a 7 veces su EBITDA (11 de enero), mientras que en 2009 su valor era inferior al EBITDA de un año.
Unidos y Ahern
Analicemos las recientes adquisiciones, comenzando con la compra de Ahern Rentals por parte de United. El múltiplo de EBITDA principal para la compra de Ahern por parte de United fue de 6,5 veces el de los últimos doce meses. United también informó que el múltiplo, "descontando las sinergias de costos y el valor actual neto de los atributos fiscales", es de 4,5 veces el EBITDA.
Este informe posterior a la generación de sinergias implica varias cosas. Demuestra a los analistas bursátiles que tanto la disciplina en el precio de adquisición como las sinergias son prioridades, y que los fondos de capital privado u otros compradores que carezcan de sinergias tendrán que pagar, en efecto, más.
El cálculo posterior a las sinergias también lo publica Herc Rentals en sus informes para inversores. En los últimos doce meses, Herc ha adquirido 16 empresas, valoradas en 441 millones de dólares, con un múltiplo total de EBITDA de 5,5x y un "múltiplo sinergizado" de entre 4,0x y 4,5x.
United menciona varios objetivos de fusiones y adquisiciones al adquirir competidores en sus presentaciones para inversores. El objetivo de "crecer en el negocio principal" ha sido fundamental en la estrategia de United desde la década de 1990. Las ventajas en eficiencia y creación de valor que ofrece integrarse en United son numerosas. La venta cruzada de productos a los clientes de United Rentals, el aprovechamiento del poder adquisitivo de United, el reparto de gastos de la sede central y los beneficios fiscales relacionados con la compra de activos: todos estos aspectos se cuantifican para las adquisiciones más importantes de United. Pero no olvidemos los fundamentos del crecimiento sostenible, combinado con una rentabilidad constante o, idealmente, creciente.
Ofertas de Aggreko
El 9 de diciembre de 2022, Aggreko anunció una oferta para adquirir Crestchic Plc, fabricante y empresa de alquiler de bancos de carga, por 122 millones de libras esterlinas. Crestchic opera en varios continentes, fabricando y alquilando bancos de carga para instalaciones eléctricas, incluyendo centros de datos e instalaciones de energía híbrida.
Sus ingresos totales en 2021 fueron de tan solo 38,8 millones de libras esterlinas, y para comprender el múltiplo EBITDA de la adquisición es necesario seguir algunos pasos. El gráfico de esta página muestra un múltiplo EBITDA de 7x en julio de 2022. Las buenas noticias del trimestre que finalizó en junio impulsaron el precio de las acciones hasta 8,8x EBITDA en agosto. El anuncio de la adquisición en diciembre se realizó con una prima, lo que elevó el múltiplo EBITDA a 10,1x.
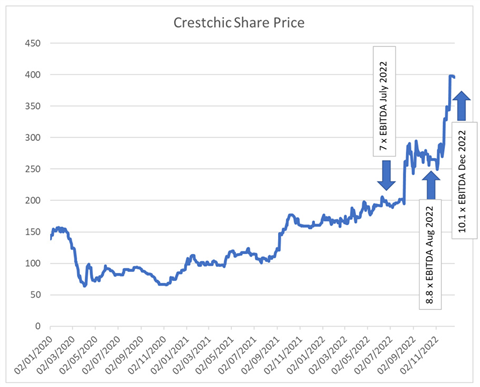 Gráfico de precios de las acciones de Crestchic. (Imagen: J Eisenberg)
El 4 de enero de 2023, Aggreko anunció la adquisición de Resolute Industrial, una empresa estadounidense especializada en el alquiler de equipos de climatización, por 440 millones de dólares, y reportó un EBITDA de 53 millones de dólares. Esto representa un múltiplo de EBITDA de 8,3x. Resolute era propiedad de AE Industrial Partners, un inversor de capital privado, por lo que se dispone de mucha menos información financiera.
Crestchic, con su elevado múltiplo, experimentó un enorme aumento de rentabilidad el año pasado. Está bien posicionada para crecer en mercados de alto valor, ya cotizaba en bolsa con un múltiplo superior a 7x EBITDA y no tiene competidores globales similares (aparte de la aún mayor Aggreko, que la adquirió). Si bien Crestchic era quizás cara desde el punto de vista del múltiplo, Aggreko consideró que su potencial justificaba la inversión: el conocimiento y el equipamiento de Crestchic se complementaban con el alcance y los recursos de Aggreko.
Ahern y Resolute operan en mercados muy diferentes. Es fácil entender por qué United quería a Ahern, especialista en plataformas elevadoras, considerando que United ya había informado que estas plataformas representaban su principal categoría de alquiler. Esto, sumado a las demás sinergias, la convierte en una buena opción, y 300 adquisiciones después, el mercado bursátil lo confirmó, ya que el precio de las acciones de United ha subido constantemente hasta cerca de su máximo histórico, superando los 378 dólares por acción (12 de enero).
La capitalización bursátil de United asciende a 26.600 millones de dólares, cifra superior al mercado total de alquileres en la mayoría de los países, pero con alrededor del 15% del mercado estadounidense, sigue siendo atractiva para los inversores.
¿Qué implicaciones tiene esto para las fusiones y adquisiciones en el sector del alquiler?
¿Qué significan estos múltiplos para el sector del alquiler? ¿Son aplicables a empresas de otras regiones geográficas y a otras categorías de equipos?
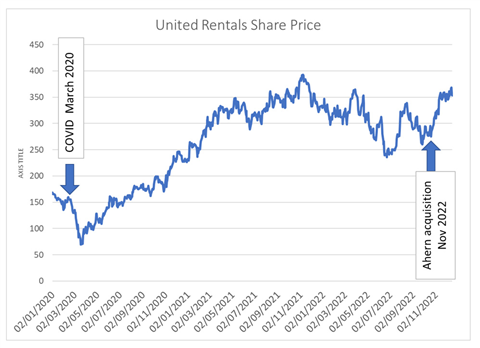 Gráfico que muestra el precio de las acciones de United Rentals. (Imagen: J Eisenberg)
Parte de la prima pagada por estas adquisiciones está relacionada con el mercado bursátil. El crecimiento de las ganancias de Crestchic y su condición de empresa de pequeña capitalización en el mercado AIM contribuyeron a que el precio de sus acciones subiera de 67 peniques a más de 250 peniques antes de la adquisición. La capitalización bursátil de United Rentals ha aumentado en más de 2.000 millones de dólares desde que se anunció la adquisición de Ahern.
Actualmente, el mercado estadounidense exige precios elevados para las buenas empresas de alquiler, en comparación con el Reino Unido, Europa, Oriente Medio y Asia. En EE. UU. existen varias empresas de alquiler que presentan información financiera detallada y mucho más. Un análisis exhaustivo de las presentaciones para inversores de United Rentals (lectura obligatoria para el sector del alquiler, en mi opinión), Ashtead, Herc, H&E y otras revela detalles sorprendentes sobre los márgenes de alquiler, la utilización de los espacios e incluso, en algunos casos, las tarifas promedio de alquiler.
En Estados Unidos, los precios de los alquileres muestran una marcada tendencia alcista, lo que favorece la rentabilidad. Según datos no oficiales, en Europa, el Reino Unido, Oriente Medio y otros mercados importantes el crecimiento de los precios de los alquileres es menor. Toda esta información resulta muy tranquilizadora para los analistas de inversión en Estados Unidos.
¿Significa esto que una sola empresa de alquiler de depósitos, con una flota obsoleta y finanzas estancadas, vale 6 o 10 veces su EBITDA? Depende de los factores mencionados anteriormente: ¿cuál es el riesgo, la rentabilidad futura potencial y las oportunidades de sinergia? ¿Hay varios compradores interesados? ¿Existen primas por operar en una zona geográfica atractiva con cuentas por cobrar fáciles de cobrar y bancos y mercados bursátiles favorables?
La constante sucesión de anuncios de adquisiciones y la confianza de los inversores en el sector del alquiler, a pesar de la incertidumbre generalizada y la inflación, son buenas noticias para la industria.
EL AUTOR
Jeff Eisenberg
Jeff lleva en el sector del alquiler desde que empezó en Genie en la década de 1990, financiando la expansión de empresas de alquiler. Ha asesorado, fundado, dirigido, adquirido y vendido empresas de alquiler en varios continentes.
Actualmente es consejero independiente en Smart Platform Rental Ltd., con sede en el Reino Unido, y asesora a otros clientes en todo el mundo, especialmente en fusiones y adquisiciones. Contacto: +44 7900 916933; [email protected]
MANTÉNGASE CONECTADO
Reciba la información que necesita cuando la necesita a través de nuestras revistas, boletines y resúmenes diarios líderes en el mundo.
CONECTA CON EL EQUIPO