
Traduit automatiquement par IA, lire l'original
Questions-réponses avec Martin Seban de KPMG sur le dernier rapport de marché ERA
14 octobre 2026
L’Association européenne de la location (ERA) publie son dernier rapport annuel sur le marché le 15 octobre. Nous avons interrogé Martin Seban, directeur chez KPMG Strategy en France et principal auteur de ce rapport, sur ses principales conclusions.
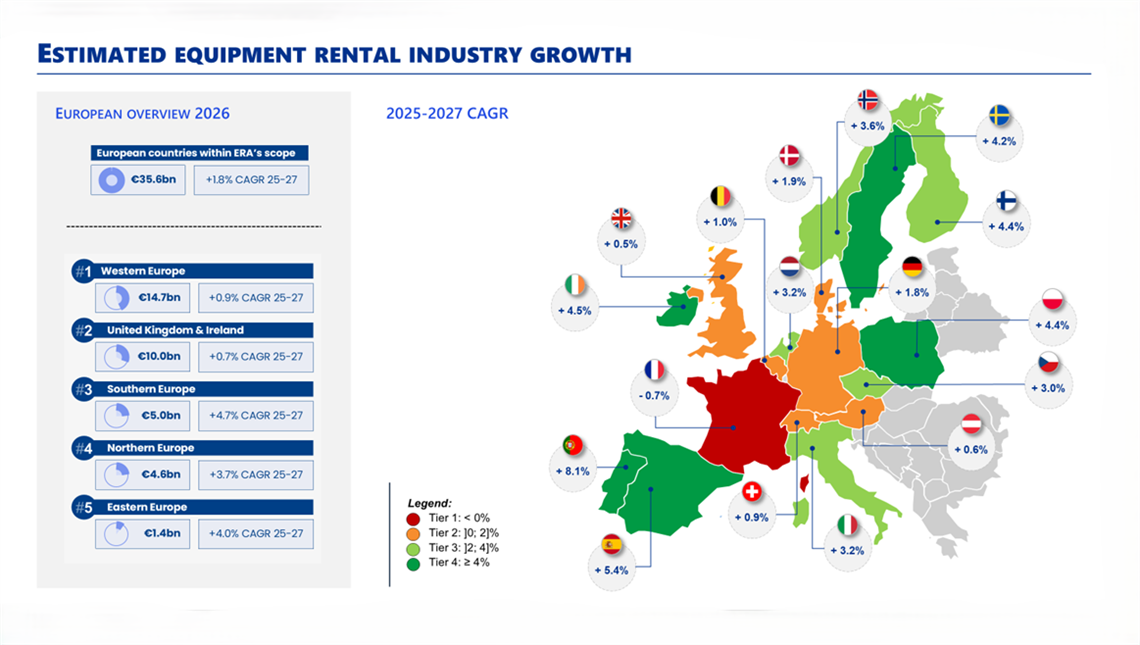
Si l'on considère la situation globale de l'Europe, le taux de croissance annuel composé de 1,8 % entre 2025 et 2027 est plutôt modeste, n'est-ce pas ?
Martin Seban : Tout à fait. Si l’on considère l’Europe dans son ensemble, on constate que de nombreux marchés sont en grande difficulté – la France étant le plus touché –, mais aussi que certains marchés, parmi les plus importants, stagnent. La France, ainsi que le Royaume-Uni et l’Allemagne, souffrent donc beaucoup, ou du moins ne connaissent aucune amélioration.
La situation en Allemagne est peut-être un peu différente, car le pays investit massivement et les projets commencent à se concrétiser. Il faut donc voir le bon côté des choses pour l'Allemagne. Mais dans l'ensemble, oui, l'Europe reste fragile. Et comme le montre l'illustration, les nouvelles positives concernant les pays nordiques sont encourageantes. La vraie question est de savoir s'il s'agit d'un simple rebond technique ou d'une croissance réellement durable.
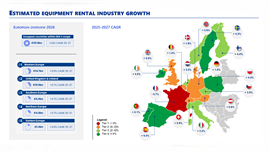 Source : Rapport de marché ERA, 2026.
Si l'on met de côté le Danemark, les pays nordiques sortent tous d'une phase de ralentissement qu'ils traversaient depuis trois ans. C'est donc positif, mais il faut considérer la situation dans son ensemble et, sur le long terme, leur niveau d'activité reste inférieur à celui d'il y a trois ans. Il s'agit d'un rebond plutôt technique.
La France reste une exception, affichant les plus mauvaises performances sur le marché, avec un TCAC projeté de -0,7 % entre 2025 et 2027. Comment décririez-vous les problèmes auxquels est confronté le secteur locatif en France ?
Il existe de nombreux problèmes. La construction résidentielle reste à la traîne. Le marché locatif de ce segment n'est pas extrêmement élevé, ce qui permet à certains de se passer de logement. Mais en ce qui concerne les investissements non résidentiels, comme les investissements publics, la situation en France n'est guère favorable. Les investissements étrangers et locaux demeurent faibles.
Le seul moteur qui fonctionne relativement bien est celui de l'énergie, des réseaux et des énergies renouvelables, mais il ne peut pas entraîner l'ensemble du marché.
Et globalement, la situation en termes de dette nationale, de leadership politique – avec les élections dans les prochains mois – tout cela crée un manque de confiance, ce qui se traduit par un nombre et une ampleur limités dans les projets entrepris.
Et quelles raisons avons-nous de croire que la situation s'améliorera en 2027 ? Le marché souffre – il souffrait il y a un an, souffre cette année et devrait souffrir encore l'année prochaine.
Vous et ERA avez présenté un rapport intérimaire lors de la Convention début juin. Qu'est-ce qui a changé depuis ?
Globalement, la situation en Europe reste globalement inchangée, avec une croissance d'environ 1,8 % par an. Cependant, des évolutions significatives ont eu lieu. La plus marquante concerne la Pologne : les infrastructures financées par l'UE se concrétisent enfin en activité, et nous anticipons désormais une croissance d'environ 4,5 % en 2026, contre 2 % en juin.
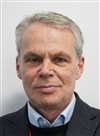
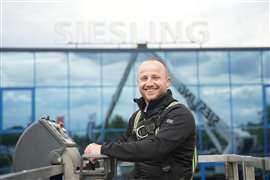
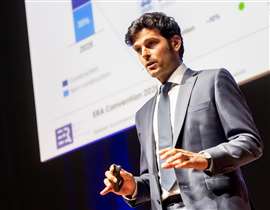 Martin Seban, directeur, KPMG Stratégie. (Image : Photo : Maurice Vinken/kleurstof.eu)
L’Europe de l’Est, deuxième région à la croissance la plus rapide (+4,0 % de TCAC), bénéficie également du soutien de 137 milliards d’euros de fonds européens.
Les pays nordiques ont connu une accélération, notamment la Suède et la Finlande, d'après des données à haute fréquence sur la construction et les entreprises. En Allemagne, nous avons légèrement revu à la baisse nos prévisions pour 2026, car le fonds de 500 milliards d'euros met plus de temps à se concrétiser en projets, mais nous anticipons une accélération plus marquée à partir de 2027.
Si l'on examine les marchés locatifs finaux, observe-t-on des tendances générales à l'échelle européenne ?
Le marché résidentiel reste globalement faible, malgré quelques signes de reprise. Seuls quelques pays, comme l'Irlande, affichent une performance remarquable. Cependant, on sent que dans d'autres pays, le cycle touche à sa fin et qu'un rebond est attendu. Cela dit, nous le soulignons depuis au moins deux ou trois ans.
Le secteur non résidentiel, pour toutes les raisons propres à l'Europe – confiance, taux d'intérêt, facteurs géopolitiques –, ne se porte pas très bien. Le génie civil est le seul segment du secteur de la construction à relativement bien se porter et à alimenter une forte croissance. Dans ce domaine, le programme d'investissement NRRP de l'UE a un impact considérable dans de nombreux pays, comme l'Italie, le Portugal et la Pologne.
Le marché de la rénovation, en raison de la faiblesse des dépenses de consommation, est peu dynamique. Le secteur de la construction présente donc une situation contrastée.
En dehors du secteur de la construction, la situation est encore plus disparate. Le secteur manufacturier souffre pour les mêmes raisons que le secteur non résidentiel, tout comme la logistique, mais certains segments, tels que l'événementiel, se portent mieux.
Pour l'Europe dans son ensemble, les loyers sont générés à 65 % par des projets liés à la construction et à 35 % par des projets non liés à la construction.
Les centres de données commencent-ils à avoir un impact en Europe ?
C'est un marché colossal, et tout le monde en parle. La question est de savoir si l'on en parle parce qu'il s'agit d'un nouveau segment créant une opportunité inédite, ou parce qu'il représente désormais une part importante de l'activité. J'aurais tendance à croire que c'est la première option.
Cela génère beaucoup d'activité sur certains marchés et certaines entreprises réalisent des bénéfices exceptionnels grâce à ces projets. De plus, c'est généralement plus rentable que les activités de construction classiques.
Si l'on examine certains marchés individuels, les Pays-Bas semblent afficher de meilleures performances que leurs voisins.
Le marché se porte plutôt bien. Le secteur résidentiel n'est pas exceptionnel, mais les autres facteurs sous-jacents sont globalement positifs. Le secteur non résidentiel, par exemple, contrairement à la France, affiche de très bons résultats. On observe toujours des investissements privés.
De plus, nous constatons que certains leviers agissent sur l'entreprise, notamment en ce qui concerne la capacité à répercuter l'inflation sur les prix et sur les services désormais facturés au client, tels que l'assurance ou le transport.
L'Espagne, le Portugal et l'Italie affichent les meilleures performances en Europe.
Je dirais que l'Espagne et l'Italie profitent pleinement de l'essor des loisirs, du numérique et du tourisme observé depuis la reprise post-Covid. Elles bénéficient également largement du plan européen d'infrastructures.
De plus, ils attirent de nouveaux types de clients. En Espagne, par exemple, le secteur de la télévision et du cinéma, la logistique et les centres de données. Ils gagnent donc du terrain.
La véritable question est la suivante : le marché locatif espagnol représente désormais plus de 2 milliards d’euros, ce qui représente une part importante de son activité. Avec une croissance de 5 % sur un marché de cette envergure, son profil s’en trouve profondément modifié.
Au final, le niveau d'activité [en Espagne, au Portugal et en Italie] est plutôt bon. Nous n'anticipons pas d'interruption dans cette dynamique. Il faudra bien, à un moment donné, ralentir, mais ce n'est pas encore le cas.
Quels sont vos constats en termes de taux de pénétration du marché locatif en Europe ?
Nous le mesurons à l'aide de trois indicateurs. Le premier est le PIB, le deuxième la production du secteur de la construction, et le dernier – qui me semble plus important ou plus intéressant – est l'activité locative par habitant.
Plus nous diversifions nos activités et allons au-delà du secteur de la construction, moins nous pouvons nous baser uniquement sur la production du secteur de la construction. Le chiffre par habitant est donc particulièrement pertinent.
Les pays qui évoluent et changent d'échelle sont assurément ceux du Sud. L'Espagne et l'Italie progressent et atteignent le niveau de la France, de l'Allemagne ou des Pays-Bas. Quant aux pays nordiques, ils se rapprochent du Royaume-Uni.
Avez-vous remarqué autre chose lors de la préparation du rapport de cette année ?
Je pense que ces dernières années ont été marquées par une régionalisation de la dynamique de croissance. Des groupes de pays évoluent dans une direction similaire. Ainsi, les pays nordiques présentent généralement cette dynamique, tandis qu'un groupe de pays d'Europe centrale, auquel s'ajoute le Royaume-Uni, stagne : l'Allemagne, la France, l'Autriche et la Suisse.
On observe une sorte de courbe en forme de banane de l'Irlande à l'Europe du Sud, régions qui se portent très bien. Et puis il y a les pays nordiques, qui tentent de se sortir de la crise dans laquelle ils se trouvaient.
Je dirais qu'en Europe occidentale, par exemple, et au Royaume-Uni, les grands acteurs historiques de la location, présents sur des marchés assez matures, stagnent et manquent de nouveaux moteurs de croissance. C'est une tendance générale.
En Europe du Sud et en Irlande, on observe un double effet : une augmentation de la pénétration et des facteurs sous-jacents très positifs.
Dans les pays nordiques, un thème commun se dégage : le secteur résidentiel reste en difficulté, mais on observe une certaine dynamique positive dans le secteur privé, avec de nouvelles dépenses, l’implantation de centres de données et la transition énergétique. On constate également dans ces pays une volonté d’investir dans les infrastructures publiques, notamment dans les infrastructures routières, dans le secteur de la défense.
Je pense que cette régionalisation, le fait que des groupes de pays évoluent ensemble et qu'il existe une carte claire avec peu de changements dans leurs dynamiques, est plutôt nouvelle et intéressante, je dirais.
Merci, Martin.
Comment obtenir le rapport Le rapport est gratuit pour les membres de l'ERA et pour les entreprises membres des associations membres de l'ERA (consultez le site https://erarental.org/members/ ). Pour les non-membres, le coût est de 1 500 €. Pour commander un exemplaire, rendez-vous sur www.erarental.org ou envoyez un courriel à [email protected] |
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE