
Terex alza le previsioni per il 2026 dopo l'impennata delle vendite nel secondo trimestre.
03 agosto 2026
Terex Corporation, azienda statunitense produttrice di attrezzature specializzate per servizi di emergenza, gestione dei rifiuti e riciclaggio, servizi di pubblica utilità e costruzioni, ha registrato un fatturato netto di 2,2 miliardi di dollari nel secondo trimestre del 2026, in crescita del 50,5% rispetto allo stesso periodo dell'anno precedente.
Le vendite pro forma, che escludono l'acquisizione di REV Group e le cessioni delle attività relative alle gru di Materials Processing e a Midwest RV, sono cresciute dell'8,5%, con una crescita in ogni segmento.
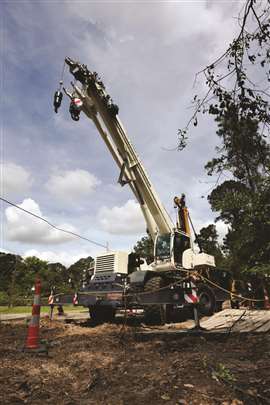 Terex TRT 55US
L'utile netto è stato di 110 milioni di dollari, pari a 0,96 dollari per azione diluita, in aumento rispetto ai 72 milioni di dollari, ovvero 1,09 dollari per azione, del secondo trimestre del 2025. L'utile netto rettificato è stato di 156 milioni di dollari, pari a 1,37 dollari per azione, rispetto ai 98 milioni di dollari, ovvero 1,49 dollari per azione, dell'anno precedente. L'EBITDA rettificato è cresciuto del 10,7% su base pro forma, raggiungendo i 269 milioni di dollari, con un margine del 12,0%, grazie ai miglioramenti registrati nei segmenti Lavorazione dei materiali e Veicoli speciali.
Le prenotazioni sono aumentate del 25,2% su base annua, raggiungendo i 2,0 miliardi di dollari, con un rapporto prenotazioni/fatturato del 90%, e il portafoglio ordini ha raggiunto i 6,9 miliardi di dollari, in crescita del 3,9% su base pro forma.
Per segmento, le vendite nette di Environmental Solutions sono aumentate del 5,9% a 456 milioni di dollari, sebbene il margine EBITDA rettificato sia sceso al 17,5% dal 20,0% a causa di inefficienze legate all'aumento della produzione di Utilities e alla riduzione dei volumi di veicoli per la raccolta dei rifiuti. Le vendite nette di Materials Processing sono aumentate dell'11,1% su base pro forma a 464 milioni di dollari, con un margine EBITDA rettificato in miglioramento al 18,8% dal 13,8%, trainato dalla domanda di frantoi mobili legata alla costruzione di strade e infrastrutture negli Stati Uniti. Specialty Vehicles, che ora include l'ex attività di REV Group, ha registrato vendite nette per 650 milioni di dollari, in aumento del 6,2% su base pro forma, grazie a maggiori spedizioni di autopompe e alla realizzazione dei prezzi. Le vendite nette di Aerials sono aumentate del 10,9% a 673 milioni di dollari grazie alle spedizioni a clienti nazionali per mega-progetti, ma il margine EBITDA rettificato è sceso al 5,7% dal 9,1% a causa dei costi tariffari e della pressione inflazionistica.
Il flusso di cassa libero è stato di 101 milioni di dollari, in aumento di 23 milioni di dollari rispetto all'anno precedente. Terex ha restituito 20 milioni di dollari agli azionisti tramite dividendi nel trimestre e ha ancora circa 183 milioni di dollari da destinare al suo programma di riacquisto di azioni proprie. La liquidità si attestava a 1,1 miliardi di dollari al 30 giugno 2026.
Il presidente e CEO Simon Meester ha dichiarato che il trimestre ha rispecchiato "una crescita dei ricavi in tutti i segmenti, una maggiore redditività e un andamento positivo delle prenotazioni" e che la società sta compiendo progressi significativi nell'integrazione di REV Group e nella realizzazione delle sinergie previste.
La direttrice finanziaria Jennifer Kong-Picarello ha dichiarato che l'utile per azione rettificato del trimestre includeva circa 8 milioni di dollari di rimborsi tariffari IEEPA, al netto di un accantonamento una tantum relativo alle dogane, e che i risultati del primo semestre hanno superato le aspettative.
Terex ha rivisto al rialzo le previsioni per l'intero anno 2026, portando il fatturato netto a un intervallo compreso tra 7,9 e 8,2 miliardi di dollari, in aumento di circa il 7% su base pro forma, e l'EBITDA rettificato tra 960 milioni e 1 miliardo di dollari, con un margine del 12,2% al valore medio, in crescita di 124 milioni di dollari, pari al 14,5%, su base pro forma rispetto al 2025. Le previsioni di utile per azione rettificato (EPS) della società, comprese tra 4,70 e 5,10 dollari, si basano sul mantenimento delle attuali tariffe, su sinergie REV realizzate per circa 28 milioni di dollari quest'anno rispetto a un obiettivo di 75 milioni di dollari di entrate annuali entro due anni, su oneri finanziari di circa 185 milioni di dollari, su un'aliquota fiscale effettiva per l'intero anno di circa il 21% e su una media di 110 milioni di azioni diluite in circolazione per l'anno.
RIMANI CONNESSO
Ricevi le informazioni di cui hai bisogno quando ne hai bisogno attraverso le nostre riviste, newsletter e briefing quotidiani leader a livello mondiale.
CONTATTA IL TEAM