
Traduit automatiquement par IA, lire l'original
Jeff Eisenberg s'exprime sur les acquisitions de United et d'Aggreko
17 janvier 2023
En novembre 2022, United Rentals annonçait l'acquisition d'Ahern Rentals pour 2 milliards de dollars. Aggreko a ensuite conclu deux autres acquisitions : Crestchic (Royaume-Uni) pour 122 millions de livres sterling et Resolute Industrial (États-Unis) pour 440 millions de dollars. Quels étaient les multiples d'EBITDA de ces opérations ? s'interroge Jeff Eisenberg, consultant en location. Et quelles sont les implications pour les fusions-acquisitions dans le secteur de la location aujourd'hui ?
L'année dernière a été marquée par une forte activité de fusions-acquisitions sur les principaux marchés locatifs, notamment aux États-Unis. La plupart des opérations de capital-investissement ne publient pas d'informations aussi détaillées que celles fournies par United Rentals à ses actionnaires. Aggreko, quant à elle, est une société privée, retirée de la Bourse de Londres par TDR Capital et Isquared Capital en août 2021.
Avant d'examiner en détail les transactions entre United et Aggreko, rappelons-nous l'utilisation des multiples d'EBITDA dans les fusions-acquisitions.
Quel est le multiple correct ?
Pourquoi utilise-t-on le multiple d'EBITDA ou le calcul de la valeur d'entreprise pour évaluer les sociétés ? Principalement parce qu'il permet de comparer des entreprises dont la rentabilité diffère en raison de politiques d'amortissement différentes et d'autres facteurs. Il prend en compte le chiffre d'affaires, diminué des coûts et des frais généraux, pour obtenir le résultat avant intérêts, impôts, dépréciation et amortissement (EBITDA). Il examine ensuite l'endettement et/ou les équipements nécessaires pour générer ce résultat.
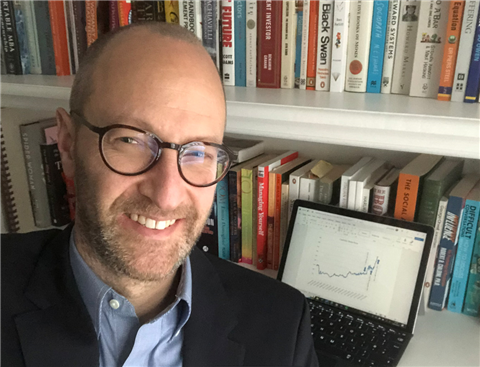 L'auteur, Jeff Eisenberg.
Après des centaines d'acquisitions, le marché dispose de règles empiriques et d'une solide expérience, montrant que les multiples d'EBITDA se situent souvent entre 5 et 7 pour les acquisitions de sociétés de location. Ce multiple est généralement calculé sur la base des douze derniers mois d'activité avant la conclusion de l'accord sur le prix, avec éventuellement des ajustements pour tenir compte des imprévus survenus lors de l'audit préalable et de la négociation du contrat.
Cependant, ces négociations relèvent bien plus de l'art que de la science exacte, contrairement à ce que les experts financiers voudraient vous faire croire. La plupart des acquisitions locatives où les détails sont visibles se situent aux États-Unis, en Europe et au Royaume-Uni, où les marchés boursiers et d'autres facteurs font grimper les prix (nous y reviendrons).
L'EBITDA n'est pas un terme comptable strictement défini et ne fait l'objet d'aucune définition selon les principes comptables généralement admis (PCGA). Dans le secteur de la location, les premières questions relatives à l'EBITDA sont notamment : « Le profit réalisé sur la vente du parc de véhicules d'occasion est-il inclus dans l'EBITDA ? », « Qu'en est-il si je remets à neuf mon propre matériel ? », « Faut-il ajuster les coûts ou les avantages liés à la COVID-19 ? » ou encore « Qu'en est-il des dépenses exceptionnelles de l'entreprise, comme l'entretien de la Ferrari du propriétaire ? ».
Lorsqu'on compare des entreprises à partir de données publiques, je tiens toujours à souligner qu'il est difficile d'avoir une vision d'ensemble. Les entreprises présentent ce qu'elles veulent bien montrer, généralement avec un certain délai, et dissimulent souvent des informations à leurs concurrents, ou présentent les choses sous un jour favorable pour plaire aux investisseurs ou les attirer.
Certaines entreprises présentent des résultats prudents pour diverses raisons, comme minimiser leurs impôts ou constituer des réserves pour faire face aux imprévus. D'autres, au contraire, affichent une rentabilité plus importante afin de vendre ou de faciliter les négociations lors de levées de fonds. Les primes des dirigeants peuvent être indexées sur la rentabilité annuelle, ce qui peut encourager une vision à court terme.
Qu’est-ce qui incite un acquéreur à payer un multiple plus élevé ?
Une main-d'œuvre compétente et un leadership efficace sont les clés de la réussite : le choix et le retrait des marchés, l'équilibre entre risques et bénéfices, et une croissance rentable et durable. Chaque marché et chaque catégorie d'équipement présente ses propres spécificités, parfois extrêmement complexes. C'est notamment le cas des entreprises qui déploient, ou peuvent déployer, leurs équipements à travers le monde pour s'adapter aux fluctuations économiques.
Risque
Quel est le niveau de risque d'une acquisition ? La réponse dépend notamment de la situation géographique, et plus précisément de la présence ou non de clients communs entre l'entreprise cible et l'acquéreur. La connaissance qu'a l'acquéreur du matériel et des marchés, et le fait qu'il en possède peut-être déjà, contribuent également à la gestion du risque. Parmi les autres facteurs, citons la fiabilité du recouvrement des créances dans certaines régions, un système juridique performant et une clientèle financièrement saine. Les entreprises de location qui desservent plusieurs secteurs d'activité diversifiés favorisent ces aspects.
Croissance ou potentiel de croissance
L'entreprise cible est-elle en croissance ? Le restera-t-elle ? Son personnel et son encadrement sont-ils compétents et motivés ? L'entreprise peut-elle générer des profits suffisants pour renouveler son matériel et verser aux actionnaires le rendement attendu, malgré l'inflation et les risques d'obsolescence ? L'âge de sa flotte est-il gérable et conforme aux moyennes du secteur ? L'entreprise possède-t-elle un caractère unique pour assurer sa croissance future ? Bénéficie-t-elle d'une marque, d'une technologie et de modes de fonctionnement uniques ?
Rentabilité
L'acquisition sera-t-elle rentable pour l'acheteur, même si son prix est élevé ? Les sociétés cotées en bourse utilisent souvent l'expression « effet relutif sur les bénéfices ». En clair, cela signifie que l'acquisition de l'entreprise augmentera la rentabilité de l'acquéreur, même après prise en compte des intérêts sur les emprunts supplémentaires contractés pour l'acquisition et de l'amortissement du goodwill.
 En tant que société cotée en bourse, United Rentals fournit de nombreux détails financiers sur ses acquisitions. (Photo : United Rentals.)
Si l'acquisition de l'entreprise implique un prix supérieur à la valeur comptable des équipements, un actif de « goodwill » représente la plus-value (cas courant pour les acquisitions à 6 fois l'EBITDA). Ce goodwill est généralement amorti sur 10 ans, avec un test de dépréciation annuel. L'argument de l'opération « relutive » repose notamment sur les synergies avec l'entreprise acquéreuse ; voir plus de détails ci-dessous.
La rentabilité est-elle en hausse ? Les entreprises dont la rentabilité s'accélère affichent généralement les multiples les plus élevés. L'idée est que même une entreprise « chère » paraîtra intéressante après quelques années de rentabilité croissante.
Concurrence pour les cibles d'acquisition
Sur les marchés où l'activité de fusions-acquisitions est la plus intense, les investisseurs de tous types disposent d'importantes liquidités. Autrement dit, cela signifie que des capitaux considérables sont concentrés sur un nombre limité de cibles prometteuses.
Les banques qui financent facilement le secteur locatif sont d'une grande aide. Dans les régions où ce secteur est présent, conjugué à une information fiable, des taux d'intérêt bas et un système juridique performant, il est possible de financer des acquisitions à des multiples importants en contractant des prêts garantis par l'entreprise cible, son équipement et sa trésorerie. Ceci incite les sociétés cotées, les fonds de capital-investissement et les family offices à proposer des prix plus élevés et à se disputer les cibles. La concurrence sur les prix, réelle ou implicite, pour une entreprise cible fait grimper sa valeur. Un bon conseiller du vendeur saura exploiter cette « tension concurrentielle » pour maintenir une pression à la hausse sur le prix et le calendrier de la transaction.
sociétés de location cotées en bourse
Un pays comptant plusieurs sociétés de location cotées en bourse présente le potentiel de valorisation le plus élevé. Les investisseurs sont prêts à payer une prime pour acquérir des actions de sociétés cotées, car celles-ci sont facilement et rapidement revendables à d'autres investisseurs.
Cependant, l'excitation provoquée par les investisseurs à court terme qui tentent de deviner ou d'anticiper le prochain rapport sur les résultats (et donc la valeur boursière) fait que d'importantes fluctuations du cours des actions sont fréquentes au fil du temps.
En 2009, United Rentals était valorisée à 250 millions de dollars (capitalisation boursière), pour un chiffre d'affaires de 2,4 milliards de dollars et un EBITDA de 605 millions de dollars. Au 11 janvier de cette année, sa capitalisation atteignait 26,72 milliards de dollars, avec un chiffre d'affaires de plus de 11 milliards de dollars (sur les douze derniers mois, jusqu'en septembre 2022). Cela représente plus de 100 fois sa valeur, pour un chiffre d'affaires six fois supérieur. Aujourd'hui, United vaut plus de sept fois son EBITDA en bourse (au 11 janvier), alors qu'en 2009, sa valeur était inférieure à un an d'EBITDA.
United et Ahern
Examinons donc les récentes opérations d'acquisition, à commencer par le rachat d'Ahern Rentals par United. Le multiple d'EBITDA publié pour cette acquisition s'élevait à 6,5 fois l'EBITDA des douze derniers mois. United a également indiqué que ce multiple, « net des synergies de coûts et de la valeur actuelle nette des avantages fiscaux », était de 4,5 fois l'EBITDA.
Ce rapport post-synergies a plusieurs significations. Il démontre aux analystes boursiers que la discipline en matière de prix d'acquisition et les synergies sont des priorités, et que les fonds de capital-investissement ou autres acquéreurs qui pourraient manquer de synergies devront, de fait, payer plus cher.
Le calcul post-synergie est également indiqué par Herc Rentals dans ses rapports aux investisseurs. Au cours des douze derniers mois, Herc a acquis 16 sociétés, pour une valeur de 441 millions de dollars, soit un multiple d'EBITDA total de 5,5x et un multiple « synergisé » compris entre 4,0x et 4,5x.
Dans ses présentations aux investisseurs, United détaille plusieurs objectifs de fusions-acquisitions visant à acquérir des concurrents. L'objectif de « développer son cœur de métier » est au cœur de sa stratégie depuis les années 1990. Les gains d'efficacité et la création de valeur liés à l'intégration à United sont nombreux : vente croisée de produits aux clients d'United Rentals, optimisation du pouvoir d'achat d'United, partage des frais de siège social et avantages fiscaux liés à l'acquisition d'actifs. Ces avantages sont quantifiés pour les acquisitions les plus importantes d'United. N'oublions pas pour autant les fondamentaux d'une croissance durable, associée à une rentabilité stable, voire en hausse.
Offres Aggreko
Le 9 décembre 2022, Aggreko a annoncé une offre d'acquisition de Crestchic Plc, fabricant et loueur de bancs de charge, pour un montant de 122 millions de livres sterling. Crestchic opère sur plusieurs continents, fabriquant et louant des bancs de charge pour les installations électriques, notamment pour les centres de données et les installations électriques hybrides.
Son chiffre d'affaires total de 38,8 millions de livres sterling en 2021 n'est « que » modeste, et le calcul du multiple d'EBITDA pour l'acquisition nécessite de suivre plusieurs étapes. Le graphique présenté sur cette page indique un multiple d'EBITDA de 7x en juillet 2022. Les bons résultats du trimestre clos en juin ont fait grimper le cours de l'action à 8,8x l'EBITDA en août. L'annonce de l'acquisition en décembre, assortie d'une prime, a porté le multiple d'EBITDA à 10,1x.
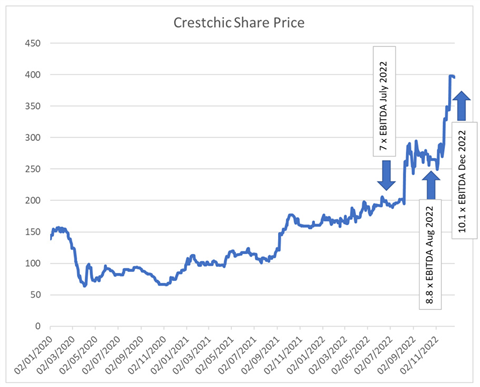 Graphique du cours de l'action Crestchic. (Image : J. Eisenberg)
Le 4 janvier 2023, Aggreko a annoncé l'acquisition de Resolute Industrial, société américaine spécialisée dans la location de systèmes de chauffage, ventilation et climatisation (CVC), pour 440 millions de dollars, et a fait état d'un EBITDA de 53 millions de dollars. Cela représente un multiple d'EBITDA de 8,3. Resolute appartenait à AE Industrial Partners, un investisseur en capital-investissement, ce qui explique le manque d'informations financières disponibles.
Crestchic, dont la valorisation était déjà élevée, a enregistré une forte hausse de sa rentabilité l'an dernier. Bien positionnée pour la croissance sur les marchés à forte valeur ajoutée, elle était déjà cotée en bourse à un multiple supérieur à 7 fois son EBITDA et ne compte aucun concurrent mondial comparable (hormis le groupe Aggreko, encore plus important, qui l'a acquise). Si la valorisation de Crestchic était peut-être élevée, Aggreko a jugé que son potentiel justifiait cet investissement : le savoir-faire et les équipements de Crestchic s'accordaient parfaitement avec la portée et les ressources d'Aggreko.
Ahern et Resolute opèrent sur des marchés très différents. On comprend aisément pourquoi United souhaitait acquérir Ahern, spécialiste des nacelles élévatrices, sachant que United a déjà indiqué que ces plateformes représentaient sa principale catégorie de location. Ce facteur, conjugué aux autres synergies, en fait une acquisition pertinente. Après 300 acquisitions, le marché boursier a confirmé cette acquisition, le cours de l'action United ayant progressé régulièrement pour se rapprocher de son record historique, dépassant les 378 dollars par action (12 janvier).
La capitalisation boursière d'United s'élève à 26,6 milliards de dollars, ce qui est supérieur à la valeur totale du marché locatif dans la plupart des pays, mais avec environ 15 % du marché américain, elle reste attractive pour les investisseurs.
Quelles sont les conséquences pour les fusions-acquisitions dans le secteur locatif ?
Que signifient ces multiples pour le secteur de la location ? Sont-ils applicables aux entreprises situées dans d’autres régions géographiques et à d’autres catégories d’équipements ?
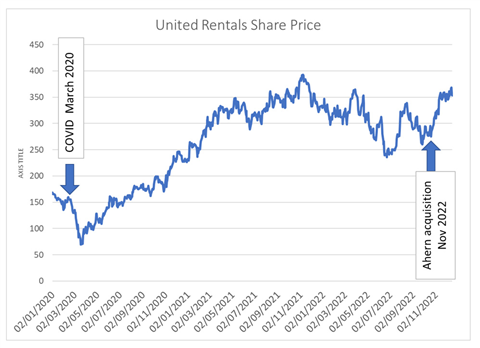 Graphique illustrant le cours de l'action d'United Rentals. (Image : J. Eisenberg)
Une partie de la prime versée pour ces acquisitions est liée au marché boursier. La croissance des bénéfices de Crestchic et son statut de petite capitalisation sur le marché AIM ont contribué à la forte hausse du cours de son action, qui est passé de 67 pence à plus de 250 pence avant l'acquisition. La capitalisation boursière d'United Rentals a augmenté de plus de 2 milliards de dollars depuis l'annonce de l'acquisition d'Ahern.
Le marché américain affiche actuellement des prix élevés pour les sociétés de location performantes, comparativement au Royaume-Uni, à l'Europe, au Moyen-Orient et à l'Asie. Aux États-Unis, plusieurs sociétés de location publient des données financières détaillées. Un examen approfondi des présentations aux investisseurs d'United Rentals (une lecture incontournable pour le secteur de la location, à mon avis), d'Ashtead, de Herc, de H&E et d'autres entreprises révèle des informations surprenantes concernant les marges locatives, les taux d'utilisation et même, dans certains cas, les loyers moyens.
Aux États-Unis, les loyers sont globalement en forte hausse, ce qui contribue à la rentabilité. Selon certaines observations, la croissance des loyers est plus modérée en Europe, au Royaume-Uni, au Moyen-Orient et sur d'autres marchés importants. Ces informations rassurent les analystes financiers américains.
Cela signifie-t-il qu'une société de location de véhicules avec un seul dépôt, une flotte vieillissante et des résultats financiers stagnants, vaut 6 ou 10 fois son EBITDA ? Cela dépend des éléments mentionnés précédemment : le risque, la rentabilité future potentielle et les synergies possibles. Existe-t-il plusieurs acquéreurs potentiels ? Un emplacement géographique attractif, avec des créances clients faciles à recouvrer et des conditions bancaires et boursières favorables, offre-t-il un avantage ?
Le flux constant d'annonces d'acquisitions et la confiance des investisseurs dans le secteur locatif, malgré l'incertitude générale et l'inflation, sont une bonne nouvelle pour le secteur.
L'AUTEUR
Jeff Eisenberg
Jeff évolue dans le secteur de la location depuis ses débuts chez Genie dans les années 1990, où il finançait l'expansion d'entreprises de location. Il a conseillé, créé, dirigé, acquis et vendu des sociétés de location sur plusieurs continents.
Il est actuellement administrateur non exécutif de la société britannique Smart Platform Rental Ltd et conseille d'autres clients à travers le monde, notamment en matière de fusions-acquisitions. Contact : +44 7900 916933 ; [email protected]
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE